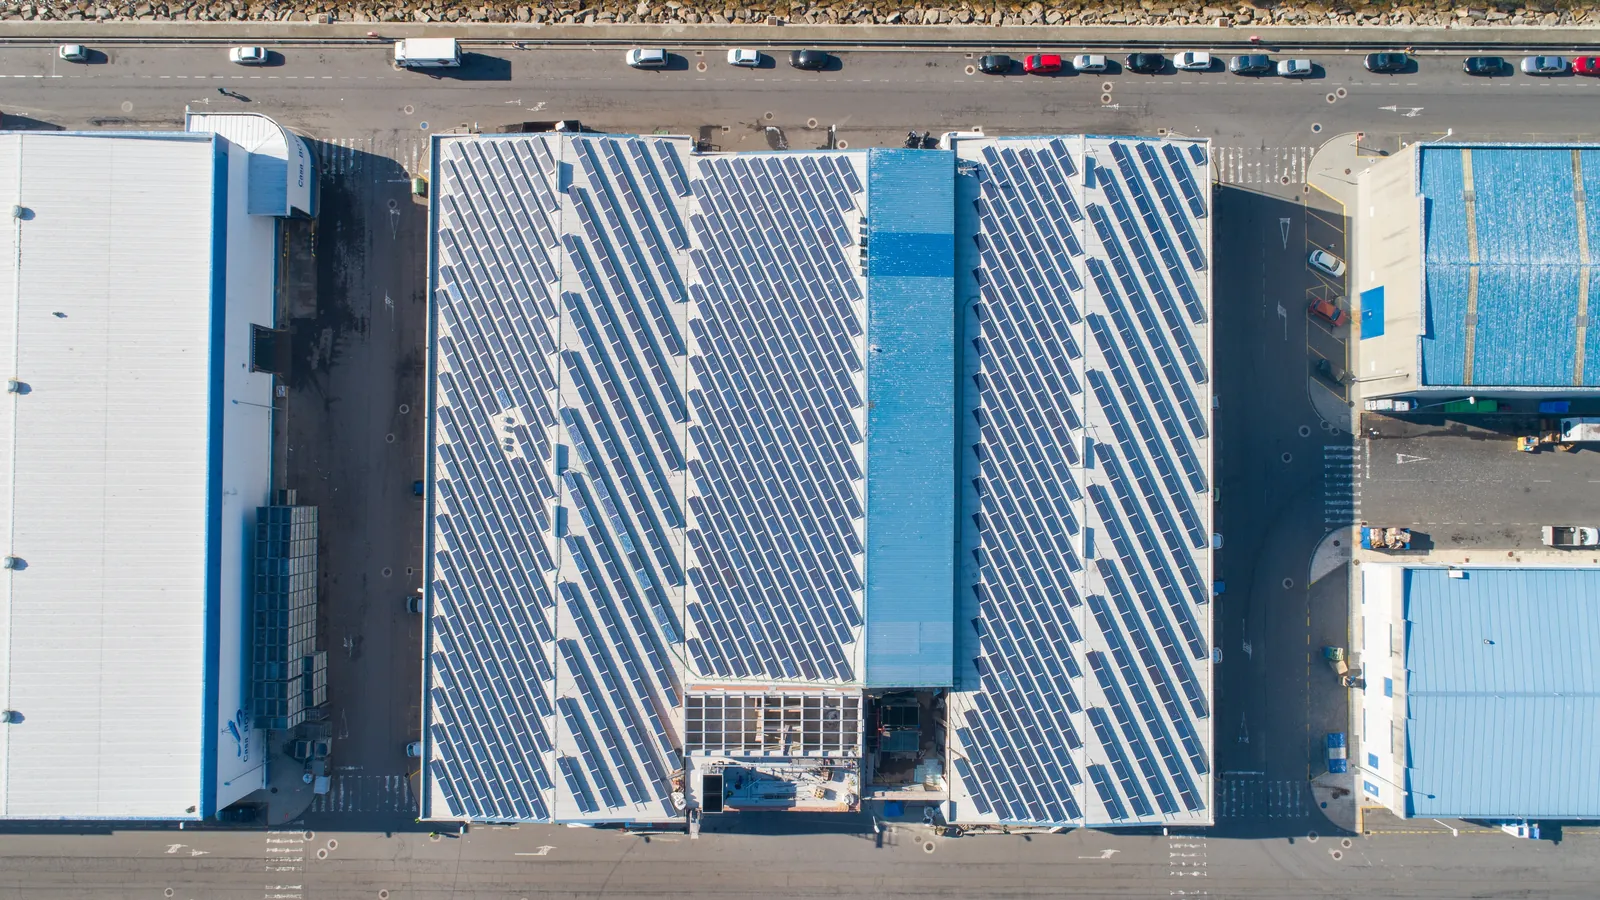
Un dirigeant qui lit que le taux de solarisation passe à 40 % au 1er juillet 2026 en conclut souvent que sa toiture est hors la loi depuis cet été. C’est faux. L’obligation de solarisation des toitures repose sur deux textes distincts : l’un s’applique aux permis déposés, l’autre au parc déjà construit. Le taux de 40 % ne concerne que les dossiers d’urbanisme déposés depuis le 1er juillet 2026. Un bâtiment debout aujourd’hui n’est concerné par rien tant qu’il ne fait pas l’objet de travaux — jusqu’au 1er janvier 2028, date à laquelle l’obligation s’étend à l’ensemble des bâtiments existants de plus de 500 m². Cet article distingue les deux régimes et montre ce qu’il faut préparer d’ici là.
Deux textes, deux régimes
L’article L. 171-4 du code de la construction et de l’habitation vise les constructions neuves, les extensions et les travaux de rénovation lourde. L’obligation naît au dépôt de la demande d’autorisation d’urbanisme, et le taux applicable est celui en vigueur à cette date.
L’article L. 171-5 vise les bâtiments existants, sans travaux ni permis. Il entre en vigueur le 1er janvier 2028 et rend le gestionnaire du bâtiment responsable de la mise en conformité — pas nécessairement le propriétaire, ce qui déplace la question dans les montages en location ou en crédit-bail.
Un point échappe souvent aux maîtres d’ouvrage : les obligations de toiture et de parc de stationnement se cumulent et ne se reportent pas l’une sur l’autre. Reporter la solarisation d’un bâtiment neuf sur son parking règle le permis, pas 2028 — le bâtiment sera alors traité comme existant, et le report ne sera plus ouvert.
Source : photovoltaique.info (Hespul) — obligation de solarisation des bâtiments
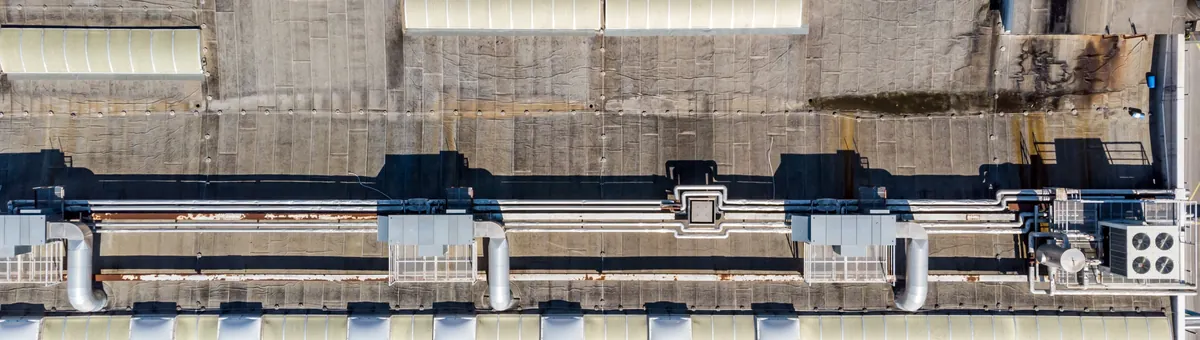
Contraintes de toiture sur un bâtiment industriel
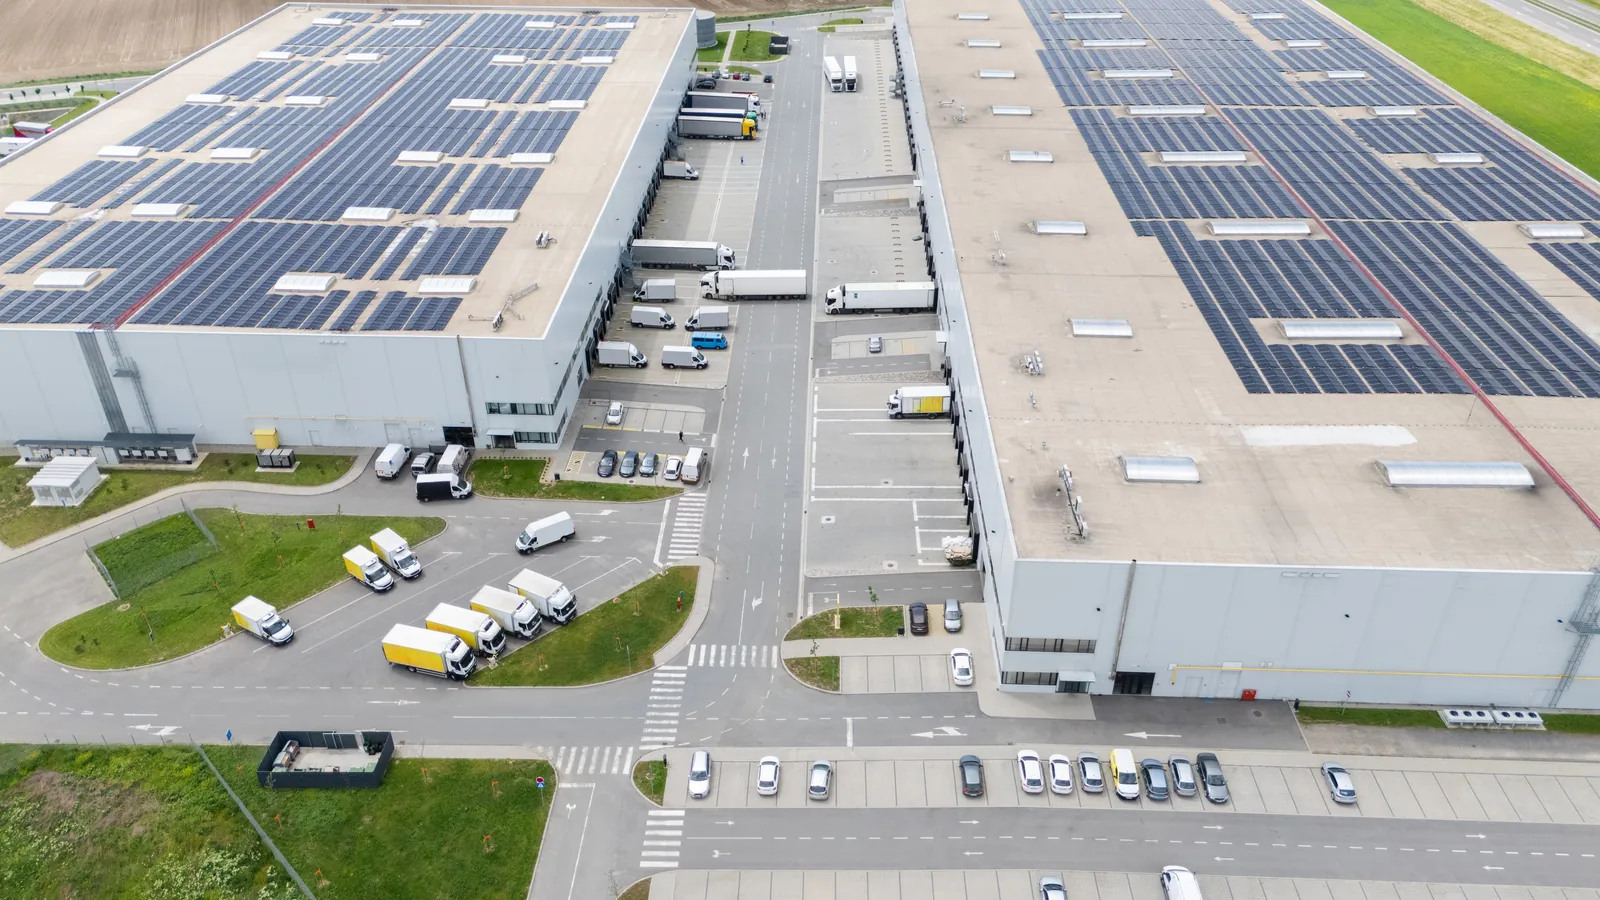
Les dispositifs de sécurité et les installations techniques réduisent la surface prise en compte dans le calcul du taux.
Qui est concerné, à quelle date, à quel taux
Le régime du neuf s’applique aux dossiers déposés à compter du 1er janvier 2024, ou à défaut aux travaux dont les devis ont été acceptés après cette date.
| Usage du bâtiment | Emprise au sol | Depuis | Taux de couverture |
|---|---|---|---|
| Commercial, industriel, artisanal, entrepôt, hangar | Plus de 500 m² | Janvier 2024 | 30 %, puis 40 % au 1er juillet 2026 et 50 % au 1er juillet 2027 |
| Bureaux | Plus de 1 000 m², puis plus de 500 m² | Janvier 2024, puis janvier 2025 | Identique |
| Administratif, hôpitaux, sportif, scolaire | Plus de 500 m² | Janvier 2025 | Identique |
| Tous ces usages, bâtiments existants | Plus de 500 m² | 1er janvier 2028 | À définir par décret |
Le taux ne porte pas sur l’emprise au sol mais sur la surface de toiture. Un bâtiment de 7 000 m² d’emprise dont la toiture en shed développe 12 000 m² calcule son obligation sur les 12 000 m² : à 40 %, 4 800 m² à couvrir, et non 2 800.
Les sites classés pour la protection de l’environnement bénéficient d’un traitement propre. Trois précisions changent le résultat d’une étude sur un site industriel classé :
- le taux se calcule hors surface occupée par les dispositifs de sécurité prescrits par le code de l’environnement ou par arrêté préfectoral ;
- l’obligation tombe lorsque ces dispositifs occupent plus de 70 % de la toiture ;
- les ombrières séparées du bâtiment par un espace à ciel ouvert de plus de 10 mètres entrent dans le calcul.
Source : photovoltaique.info (Hespul) — typologie, taux de couverture et dérogations ICPE
Le dimensionnement qui en découle relève ensuite du projet lui-même, traité dans notre offre de centrale solaire en toiture industrielle.
Ce qui n’est pas encore écrit
Trois points restent suspendus à des textes non parus. Ils ne remettent pas en cause les échéances, mais ils conditionnent le dimensionnement d’un projet engagé aujourd’hui.
Les dérogations, et ce qu’elles coûtent à monter
Cinq motifs permettent de lever tout ou partie de l’obligation sur le régime du neuf et de la rénovation lourde : contraintes patrimoniales, contrainte technique ou architecturale, contrainte de sécurité, coûts d’installation disproportionnés, coûts de production excessifs. Chacun se justifie par une attestation du maître d’ouvrage jointe à la demande d’autorisation d’urbanisme, accompagnée de ses pièces.
Le motif économique est le plus mal compris. Il est acquis lorsque le coût hors taxes de l’installation dépasse 15 % du coût total hors taxes des travaux — mais ce coût se calcule net des revenus actualisés de la vente d’électricité sur vingt ans, des aides et des mécanismes de soutien, avec un taux d’actualisation de 3 %. En tiers-investissement, seul le reste à charge est retenu. Autrement dit, plus le projet est rentable, moins la dérogation de solarisation est accessible : ce n’est pas le devis qui décide, c’est le bilan actualisé.
Le dossier suppose deux devis d’entreprises spécialisées et une étude technico-économique datée de moins de six mois, réalisée par une entreprise qualifiée ou signataire de la charte RGE Études de l’ADEME. Une étude périmée fait tomber la dérogation.
Source : Service-Public Entreprendre — exceptions à l’obligation et pièces justificatives
Contrôles et sanctions
Les contrôles administratifs peuvent intervenir pendant les travaux et jusqu’à six ans après leur achèvement. Un manquement constaté donne lieu à un rapport, puis à une mise en demeure assortie d’un délai.
Passé ce délai, l’autorité administrative peut imposer la consignation du montant des travaux, les faire exécuter d’office aux frais du propriétaire, suspendre le chantier, prononcer une amende jusqu’à 100 000 € pour une personne morale et une astreinte journalière jusqu’à 1 500 €. La décision peut être publiée sur le site de la préfecture pour une durée de deux mois à cinq ans.
La voie pénale existe en parallèle : 225 000 € pour une personne morale, et six mois d’emprisonnement en cas de récidive.
Source : Service-Public Entreprendre — contrôles, sanctions administratives et pénales
Foire aux questions (FAQ)
Non, pas tant qu’il ne fait pas l’objet de travaux. Le régime du neuf ne s’applique qu’aux constructions, extensions et rénovations lourdes soumises à autorisation d’urbanisme. Un bâtiment existant sans travaux devient concerné au 1er janvier 2028, dès lors que son emprise au sol dépasse 500 m².
40 % de la surface de toiture. Le taux retenu est celui en vigueur à la date de dépôt de la demande d’autorisation d’urbanisme, et non à la date des travaux. Il passera à 50 % pour les dossiers déposés à compter du 1er juillet 2027.
Sur la surface de toiture. L’emprise au sol de 500 m² sert uniquement à déterminer si le bâtiment est assujetti. Une toiture en shed développant davantage de surface que l’emprise calcule donc son obligation sur la surface développée.
Un diagnostic de structure, la vérification de la surface réellement disponible une fois déduits les édicules techniques, et l’instruction du raccordement. Le taux applicable aux bâtiments existants n’est pas encore fixé par décret, mais l’échéance ne bougera pas.
Pour un bâtiment neuf, le report vers le parking est possible. Il ne règle toutefois que le permis : au 1er janvier 2028, le bâtiment sera traité comme existant et le report ne sera plus ouvert. Les deux obligations se cumulent et ne se compensent pas.
Cinq motifs existent : contraintes patrimoniales, contrainte technique ou architecturale, contrainte de sécurité, coûts d’installation disproportionnés, coûts de production excessifs. Chacun se justifie par une attestation jointe à la demande d’autorisation d’urbanisme, accompagnée de ses pièces.
Les contrôles peuvent intervenir jusqu’à six ans après l’achèvement des travaux. Après mise en demeure, l’autorité administrative peut prononcer une amende jusqu’à 100 000 € pour une personne morale et une astreinte journalière jusqu’à 1 500 €. La voie pénale prévoit 225 000 €, et six mois d’emprisonnement en cas de récidive.
Pour le régime des bâtiments existants, la loi désigne le gestionnaire du bâtiment. La répartition de la charge se règle donc au bail ou au contrat de crédit-bail, ce qui mérite d’être anticipé avant 2028.
Zone d’intervention
Une présence nationale
RS Project intervient en France métropolitaine, périmètre couvert par notre décennale SMABTP